截至2019年12月31日止年度,集團錄得收入為人民幣5,127.3百萬元,較去年同期增長51.8%。 集團錄得毛利為人民幣1,882.9萬 元,較去年同期增長46.0%,毛利率為36.7%,同比減少1.5個百分點;股東應佔利潤為人民幣1,230.8百萬元,較去年同期增長53.7%;淨利潤率為25.2%,同比提升1.2個百分點;及每股基本盈利為人民幣0.92元,較去年同期增長48.4%。12月31日止年度,經營現金流入為人民幣1,600.1百萬 元,同比增長81.2%。

2020年3月18日星期三
2020年3月14日星期六
不能忽視的疫情
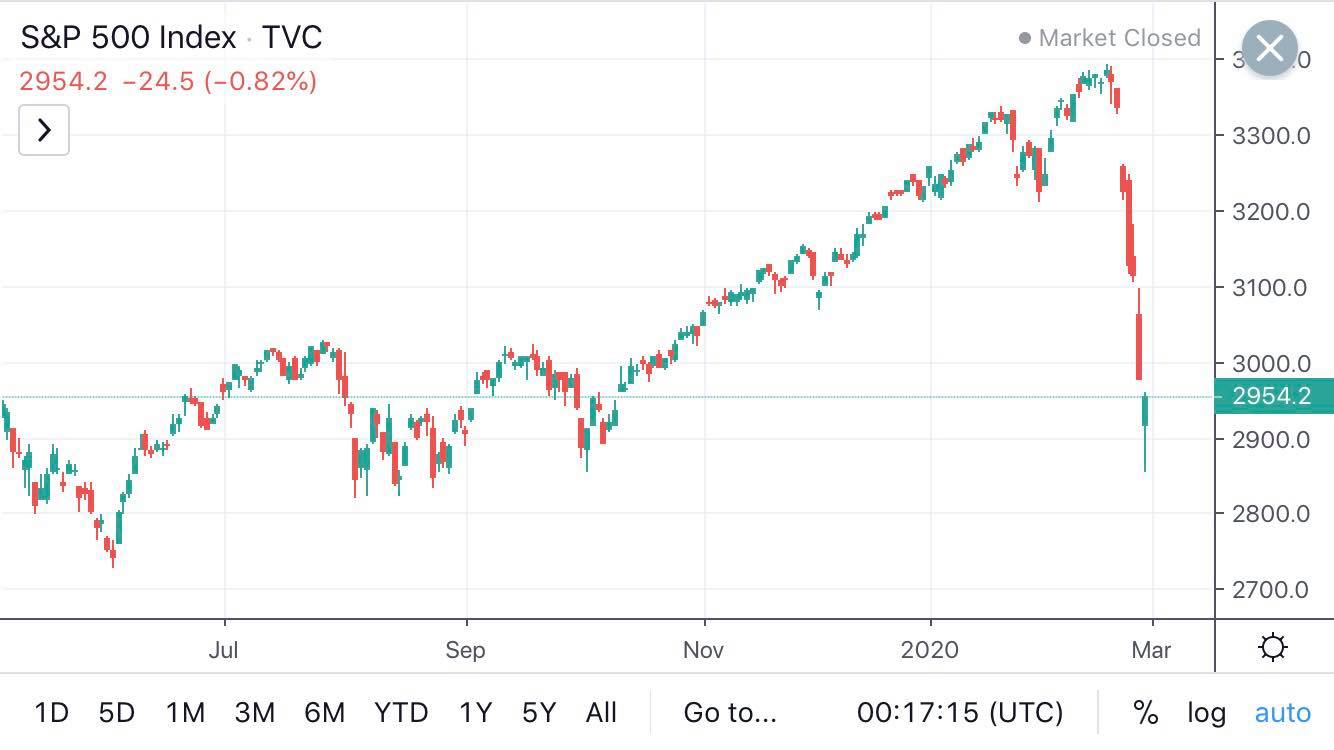
在過去4個星期,美股下跌了~25%,港股~15%,市場的恐慌情緒與武肺一同爆發,股市連日發生恐慌性拋售,無論投資者或投機者都"要錢不要貨"。港股今早低開1790點,收市只跌254點,市場完全受情緒主導,出現不合理的走勢,市場變得沒有效率。以價值投資者的角度,市場恐慌性拋售就如超市大平賣,當人們開始以低於內在價值的價格賣出資產,價值投資者就能以良好的價格吸納優質股。
現時恆指~24000點,市盈率低於10,開始出現吸引力,過往2016年出現過7.46、2008年6.55、1998年7.81,現時仍未到達當年水平,而市盈率只是其中一項經濟指標,筆者自己的筆記包含了12項經濟指標,另外恆指的增長力不及過往年代強,估值要再加以折讓。
現時恆指~24000點,市盈率低於10,開始出現吸引力,過往2016年出現過7.46、2008年6.55、1998年7.81,現時仍未到達當年水平,而市盈率只是其中一項經濟指標,筆者自己的筆記包含了12項經濟指標,另外恆指的增長力不及過往年代強,估值要再加以折讓。
2020年3月6日星期五
行業過熱現象
長久以來,市場都會受媒體、消息和政策帶動而有新的炒作主題,每隔幾個月就會有當炒的板塊,有些是有實質的基本面支持,有些炒作的原因十分荒謬,例如去年的中國稀土(769),大部分散戶買入的原因只是因為看著股價上升而心急如焚,往往只用1分鐘的時間就投入當月的薪金。雖然炒作有時有實質原因有時沒有,但大部分最終都會炒至狂熱然後泡沫爆破。上升的時候往往有很多對前景看法非常樂觀的言論,而下跌的時候往往被大眾評為垃圾股,這轉變的數周期間公司其實可能謍運一切如常,變的只是散戶隨股價而波動的情緒。
美股的Beyond Meat (BYND)又是一個好例子,剛上市的時候市場充斥著各種人造肉的利好消息,各路"專家"不斷以total addressable market來作出過分樂觀的估值,彷彿全人類會在未來幾年內只吃人造肉。
美股的Beyond Meat (BYND)又是一個好例子,剛上市的時候市場充斥著各種人造肉的利好消息,各路"專家"不斷以total addressable market來作出過分樂觀的估值,彷彿全人類會在未來幾年內只吃人造肉。
2020年3月3日星期二
The Big Short
推介一部電影,筆者最近稍有空閒時間,看了一套頗震撼的金融電影The Big Short,電影講述美國在2007年金融海嘯之前的市場。當時金融圈不斷將subprime mortgage證券化,造成泡沫。整個金融生態由過去至現在為了利潤不斷推出新的產品賣向一般民眾,出事的話政府又會用納稅人的錢來打救,結果損失最慘重的是失業和破產的市民,問題在個制度上~
2020年3月1日星期日
2020年2月20日星期四
中國平安2019年業績
中國平安(02318.HK)今天剛剛公布2019年業績,公司歸屬於母公司股東的營運利潤1,329.55億元,同比增長18.1%,營運ROE為21.7%;歸屬於母公司股東的淨利潤1,494.07億元,同比增長39.1%。全年向股東派發股息每股現金2.05元,同比增長19.2%。壽險及健康險業務實現營運利潤889.50億元,同比增長24.7%,營運ROE為40.5%。壽險及健康險業務實現新業務價值759.45億元,同比增長5.1%。
2020年2月11日星期二
雅生活服務(03319.HK)公布盈喜
雅生活服務(03319.HK)公布盈喜,預期截至去年12月31日止年度之集團未經審核年內利潤總額及公司股東應佔利潤,將較2018年同期分別錄得不低於50%及45%的大幅增長。增長主要是由於集團物業管理在管面積的增加,及集團多元化增值服務所產生的收入的上升,以及管理費用的有效控制,帶來利潤的大幅提升。
2020年2月7日星期五
曹仁超《論性》---行為金融學
曹仁超的《論性》中敘述投資者的行為金融學, 很多時候這些心理都是導致散戶長期虧損的重要原因,這些心理都是人類的天性,筆者並非覺得我們不應該擁有這些心理,但若想在投資市場成功的話有時可能要避免與大眾做同一樣的事。藉著了解自己的非理性的行為,我們可以在適當的時候抑制自己作出不合理的決定。以下都是主要常見的行為:
跟大隊效應(bandwagon effect) 投資在決策時沒有核心理論作為標準,容易出現羊群心理。
跟大隊效應(bandwagon effect) 投資在決策時沒有核心理論作為標準,容易出現羊群心理。
2020年1月23日星期四
健康無價
武漢事件持續升溫,這幾天恆指累計下跌超過一千點,市場出現恐慌情緒。投資者此時應保持理性,堅持自己制訂的策略。沒有人能夠準確預測事態發展,而市場的心理和預期已反映在股價上,現時沽貨沒有意義,除非閣下有十足把握疫情會失控大幅擴散或受控,現時只基於事件而作出的買賣只是投機行為。
然而,因應風險上升,如持貨量過多,增持現金或適當的對沖是合適的做法,若受恐懼情緒影響而沽清持貨是非理性的做法。事件發展無人能預測得到,投資決定應基於“策略”而非“預測”,靠每次碰運氣不能讓我們長期持續獲利。我們應保持樂觀豁達,理性地堅守策略,持有沒有被事件直接影響的優質股,另外要注意個人衛生,在密集地方戴上口罩,健康無價!
訂閱:
文章 (Atom)